Money Manager (Remove Ads)
Realbyte Inc.EkonomiVerifierad
- 0.00 Recensioner
- 5,0
- Nedladdningar
- 100 000+
- Pris
- 65,00 kr
Skärmbilder
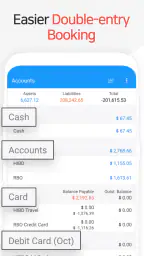
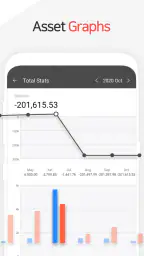
 Analys av Appwesome
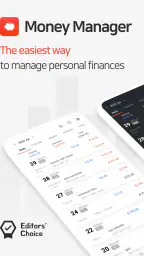
När jag väljer en app för privatekonomi börjar jag med en enkel fråga: vill jag själv föra in mina köp och inkomster, eller vill jag att verktyget ska göra så mycket som möjligt automatiskt? Money Manager (Remove Ads) passar bäst för den som vill bygga en egen, tydlig överblick genom att registrera transaktionerna löpande. Det arbetssättet kräver lite disciplin, men gör också att varje köp blir lättare att lägga märke till.
Det här är en ekonomiapp från Realbyte Inc. med fokus på vardaglig hantering av pengar. Den kostar 65,00 kr, har PEGI 3 och har funnits sedan 5 april 2012. Version 4.11.1 GP stöder Android 6.0 och senare. Med ett genomsnitt på 5,0 från omkring 18 000 betyg och över 100 000 installationer har den en tydlig användarbas, men ett högt betyg säger förstås inte i sig om arbetsflödet passar just dig.
Välj efter hur du vill följa pengarna
Om du mest vill kontrollera saldot då och då kan bankens egen app räcka. Den är ofta det naturliga stället att se kontohändelser, men en separat budgetapp blir mer användbar när du vill sortera utgifter på ett sätt som hjälper dig att fatta beslut. Här är den viktiga avvägningen: du får mer kontroll över kategorier och egen registrering, men behöver också lägga in uppgifterna i stället för att förvänta dig en helt automatisk översikt.
Jag skulle börja med ett begränsat upplägg i stället för att försöka registrera varje tänkbar detalj från dag ett. Lägg in de återkommande inkomsterna och de utgifter som faktiskt påverkar dina beslut, som mat, boende och transport. När den vanan sitter kan du skapa egna kategorier för sådant som annars lätt hamnar i en otydlig restpost. En användbar kategori ska hjälpa dig att välja annorlunda nästa månad, inte bara göra listan längre.
Så fungerar upplägget i vardagen
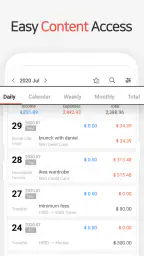
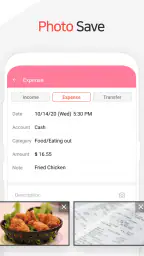
För det första, låt oss prata om hur enkelt det är att börja använda Money Manager. Appen har en väldigt användarvänlig design som gör det lätt att logga dina dagliga transaktioner. Allt från att notera den där morgonkaffen till de större utgifterna som hyra eller försäkring. Det är så smidigt att du knappt märker att du faktiskt gör något nyttigt!
Kategorier och budgetar som går att agera på
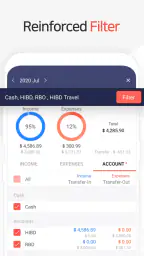
En av de funktioner jag verkligen uppskattar är möjligheten att kategorisera utgifter. Appen erbjuder en mängd olika kategorier och du kan till och med lägga till egna om du vill ha något mer specifikt. Det gör det väldigt enkelt att se var dina pengar faktiskt går. Vill du veta hur mycket du lägger på mat varje månad? Inga problem, det är bara att kolla i appen!
Appen har också ett snyggt och lättförståeligt gränssnitt för budgetering. Du ställer in din budget för olika kategorier och appen håller dig uppdaterad med hur du ligger till. Om du närmar dig din gräns, får du en notis som påminner dig om att kanske hålla i pengarna lite extra.
Fler artiklar att läsa
Alla artiklar
 Google Nyheter
 gör världsläget till en vana – men något går förlorat
En genomtänkt nyhetsapp gör mer än att samla rubriker. Google Nyheter visar hur bekvämlighet formar vår blick på världen – och vad som går förlorat på vägen.
Läs artikeln: Google Nyheter gör världsläget till en vana – men något går förlorat
 Klondike Adventures: Bondgård
Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling
En nära granskning av Klondike Adventures och den nya standarden för mobila gårdsspel: mer berättelse, tydligare rytm och mindre tålamodstest.
Läs artikeln: Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling


Ett bra test är att följa en enda kategori under en vanlig vecka. Om du exempelvis vill få grepp om småköp kan du registrera kaffe, mellanmål och spontana ärenden på samma sätt varje gång. Då blir jämförelsen mer rättvis än om vissa köp hamnar under mat, andra under nöjen och resten i en allmän kategori. Jag tycker också att det är klokt att skilja mellan fasta och valbara kostnader: en hög boendekostnad är inte samma sorts signal som många små impulsköp, även om båda påverkar totalsumman.
Budgetnotiser kan fungera som en vänlig varningssignal, men de ersätter inte en plan. Om en kategori ofta når gränsen tidigt kan orsaken vara att budgeten är orealistisk, att kostnaderna varierar eller att kategorierna är fel avgränsade. Jag skulle därför använda notiserna som anledning att granska upplägget, inte som bevis på att man gjort något fel. En budget blir mer användbar när den går att justera efter verkliga vanor än när den bara ser ambitiös ut på skärmen.
Synkronisering och trygg hantering
En annan fördel är synkroniseringen mellan olika enheter. Du kan enkelt synka din data via molnet, så att du har tillgång till dina ekonomiska uppgifter oavsett vilken enhet du använder. Det är något som verkligen underlättar, speciellt om du växlar mellan mobil och surfplatta.
Säkerheten är också en stor faktor. Appen har inbyggda säkerhetsfunktioner som gör att dina ekonomiska uppgifter är i trygga händer. Du kan sätta lösenord eller använda biometrisk inloggning för extra skydd.
Innan du gör appen till din enda ekonomiska loggbok skulle jag prova synkroniseringen med ett litet antal poster och kontrollera att samma uppgifter går att hitta på de enheter du faktiskt använder. Det är ett praktiskt sätt att se om arbetssättet passar din vardag innan du flyttar in en lång historik. Molnsynk blir särskilt värdefull när du och en partner turas om att registrera gemensamma köp, men då behöver ni också vara överens om kategorierna. Annars riskerar samma slags utgift att bokföras på olika sätt och göra översikten svårtolkad.
Appens lås kan minska risken att någon som lånar telefonen öppnar dina siffror, men jag skulle ändå se det som ett extra skydd snarare än en ersättning för goda säkerhetsvanor. Välj en låskod som inte är lätt att gissa och var försiktig med att lämna en olåst enhet framme. Den som främst vill att alla ekonomiska konton ska hanteras automatiskt i ett enda system kan föredra sin banks lösning eller en annan typ av tjänst; det är en annan prioritering än att själv skapa en ordnad transaktionshistorik.
Rapporter som hjälper dig att se mönster
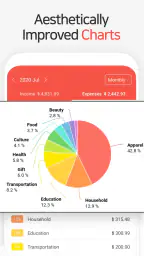
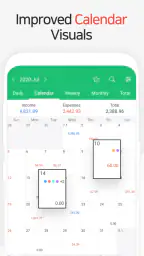
För alla som älskar att grotta ner sig i detaljer, erbjuder appen detaljerade rapporter och analyser. Du kan få översiktliga grafer och tabeller som visar dina spenderingsvanor över tid. Det ger en god insikt i hur du kan justera din ekonomi för att nå dina mål, oavsett om det handlar om sparande eller att minska utgifter.
Rapporterna blir mest användbara när du tittar efter återkommande mönster, inte när du försöker dra stora slutsatser från en enstaka ovanlig månad. En dyr reparation eller en resa kan få en kategori att se missvisande ut. Jag brukar därför fråga mig om en kostnad återkommer, om den går att påverka och om den borde delas upp i en egen kategori. Den sortens genomgång gör siffrorna mer praktiska: i stället för att bara konstatera att utgifterna var höga kan du se vilken vana eller kostnad som är rimlig att ändra.
För en frilansare eller någon med oregelbunden inkomst kan manuell registrering dessutom göra det enklare att hålla koll på vad som faktiskt kommit in, inte bara vad man hoppas få senare. Samtidigt är appen inte automatiskt ett komplett verktyg för bokföring eller deklaration. Om du behöver formella underlag, hantering av företagets ekonomi eller avancerad rapportering bör du välja ett system gjort för det. Här är styrkan den personliga vardagsöversikten, inte att ersätta varje ekonomiskt verktyg.
Annonsfritt, men tänk igenom kostnaden
Och låt oss inte glömma den renare upplevelsen utan annonser. Money Manager (Remove Ads) lever verkligen upp till sitt namn, och det är en befrielse att slippa alla störande reklam. Det gör användarupplevelsen mycket mer behaglig och fokuserad.
Den här utgåvan är ett rimligt val om du vet att du vill använda appen regelbundet och värderar en annonsfri upplevelse. Det finns även köp i appen som, när faktureringen sker via Play, ligger mellan 29,00 kr och 229,00 kr. Jag skulle kontrollera vad ett eventuellt köp faktiskt låser upp innan jag betalar, och inte utgå från att ett köp behövs för grundläggande registrering. Den som bara vill prova om manuell budgetering passar kan först fundera på hur mycket friktion annonser innebär för den egna användningen, och väga det mot kostnaden för den annonsfria varianten.
Jämfört med ett enkelt kalkylblad får du ett mer färdigt gränssnitt för att registrera och kategorisera vardagsköp, medan ett kalkylblad ger större frihet att utforma egna beräkningar. Jämfört med bankens vanliga saldoöversikt kräver appen mer handpåläggning, men kan ge en mer avsiktlig bild av vart pengarna tar vägen. Det finns alltså ingen universell vinnare: välj kalkylblad om du vill forma allt själv, bankappen om bekvämlighet är viktigast och den här typen av budgetapp om du vill ha struktur utan att bygga systemet från grunden.
Vem får mest nytta av den?
Jag skulle rekommendera upplägget till den som vill förstå sina vanor, har tålamod att registrera transaktioner och föredrar att själv bestämma hur utgifter sorteras. Det passar också bra för ett hushåll som vill diskutera konkreta kategorier i stället för att bara undra vart månadens pengar tog vägen. Om du ofta glömmer att lägga in köp kan resultatet däremot bli ofullständigt, och då riskerar rapporterna att ge en falsk känsla av kontroll.
Tänk på en vanlig vardag: du handlar mat efter jobbet, köper något litet på vägen hem och betalar en räkning senare på kvällen. Om du lägger in de tre posterna när de fortfarande är färska blir de enklare att placera rätt, och du slipper försöka återskapa hela veckan i efterhand. Efter några veckor kan du granska om småköpen faktiskt är en vana eller bara råkade samlas under en ovanlig period. Det är en konkret arbetsrutin, inte en genväg till sparande: appen visar underlaget, men du avgör vad du vill ändra.
Den som ogillar manuell inmatning bör vara realistisk innan den byter från en automatiserad tjänst eller nöjer sig med bankens transaktionslista. Att börja med en lång historik kan också kännas övermäktigt. Jag skulle i så fall starta från en tydlig dag och bygga framåt, i stället för att försöka registrera varje gammalt köp. Det ger snabbare en användbar rutin och minskar risken att projektet stannar vid själva uppstarten.
Bytet handlar mest om vanor
Jag har personligen använt Money Manager i några månader nu, och jag måste säga att det har haft en positiv inverkan på min ekonomi. Jag känner mig mer medveten om mina utgifter och har faktiskt lyckats spara mer pengar än tidigare. Det är en fantastisk känsla att ha kontroll över sin ekonomi, och den här appen har verkligen gjort det möjligt.
Den största kostnaden med att byta är ofta inte själva appen utan tiden det tar att få kategorierna begripliga och skapa en vana att registrera köp. För att göra övergången lättare skulle jag börja med en kort provperiod av egen användning, lägga in återkommande poster först och sedan lägga till vardagsutgifter direkt efter köpet. Om du redan har data i ett annat system, flytta bara sådant du verkligen behöver jämföra; annars kan överföringen bli mer arbete än den insikt du får tillbaka.
Så om du är ute efter ett verktyg för att bättre hantera dina pengar utan krångel, skulle jag definitivt rekommendera att ge Money Manager (Remove Ads) ett försök. Det är en liten investering som kan leda till stora besparingar i det långa loppet!
Min rekommendation är ändå villkorad: välj den om du vill vara aktiv i din budget och uppskattar att kunna forma kategorierna efter ditt eget liv. Välj hellre ett mer automatiserat alternativ om du vet att du inte kommer att mata in köp, och ett kalkylblad eller ett specialiserat ekonomiverktyg om du behöver egna modeller eller formell rapportering. För mig är den tydligaste nyttan att den gör vardagsutgifter synliga nog att diskutera och justera. Om du använder den konsekvent kan den bli ett bra stöd; om du inte gör det är ett enklare arbetssätt troligen bättre.
Höjdpunkter
- Användarvänligt gränssnitt för enkel navigering.
- Effektiv kategorisering av utgifter och inkomster.
- Säker och privat datalagring.
- Synkronisering över flera enheter.
- Detaljerade rapporter och analysverktyg.
Begränsningar
- Begränsade funktioner i gratisversionen.
- Ingen integration med bankkonton.
- Kan vara överväldigande för nybörjare.
- Inga påminnelser för återkommande betalningar.
- Kräver regelbunden manuell inmatning.
Vanliga frågor
01Vad är Money Manager (Remove Ads) och hur fungerar den?
Money Manager (Remove Ads) är en app som hjälper dig att hantera din ekonomi genom att spåra inkomster och utgifter. Den erbjuder funktioner som budgetspårning, rapporter och diagram för att ge dig en tydlig bild av dina finanser. Appen är reklamfri, vilket ger en mer fokuserad användarupplevelse.
02Är mina ekonomiska data säkra i Money Manager (Remove Ads)?
Ja, appen prioriterar säkerhet och integritet för användarnas data. Dina ekonomiska uppgifter lagras lokalt på din enhet och är skyddade med lösenord. Det finns också alternativ för säkerhetskopiering, så du kan återställa data vid behov. Ingen data delas med tredje part.
03Finns det några prenumerationskostnader eller dolda avgifter?
Nej, Money Manager (Remove Ads) är en engångsköpapp utan reklam. Det betyder att när du har betalat för appen, finns det inga återkommande prenumerationsavgifter eller dolda kostnader. Du får tillgång till alla funktioner utan ytterligare betalningar.
04Kan jag exportera mina data från Money Manager (Remove Ads)?
Ja, appen erbjuder möjligheten att exportera dina data i olika format som Excel eller PDF. Detta gör det enkelt att dela ekonomiska rapporter eller spara dem för framtida referens. Exportfunktionen är användarvänlig och kan nås direkt från appens inställningar.
05Fungerar Money Manager (Remove Ads) offline?
Ja, du kan använda Money Manager (Remove Ads) offline. Alla funktioner, inklusive att registrera transaktioner och visa tidigare data, är tillgängliga utan internetanslutning. Detta gör appen praktisk att använda var som helst, oavsett nätverkstillgång.
Money Manager (Remove Ads) på andra språk
